เวลาคนทำธุรกิจมาปรึกษาดิฉันเรื่อง กู้sme สิ่งที่เห็นซ้ำ ๆ ไม่ใช่ “เอกสารไม่ครบ” แต่คือ “เลือกประเภทสินเชื่อไม่ตรงงาน” แล้วพอวงเงิน/ค่างวดไม่เข้ากับรอบรายรับ–รายจ่าย ธนาคารก็ประเมินว่าเสี่ยงทันที โดยเฉพาะกรณี สินเชื่อไม่ใช้หลักประกันสำหรับคนติดบูโร ที่ธนาคารต้องพึ่ง “คุณภาพกระแสเงินสด” และ “ความสมเหตุสมผลของการใช้เงิน” มากกว่าทรัพย์สินค้ำประกัน (เพราะสิ่งที่ธนาคารต้องการคือความมั่นใจว่าเงินกู้จะกลายเป็นรายได้/เงินสดกลับมาจ่ายคืนได้จริง)
ภาพใหญ่ในระบบก็ยิ่งทำให้ธนาคาร “คุมความเสี่ยง” มากขึ้น—มีรายงาน/ข่าวอ้างอิงข้อมูลจากธนาคารแห่งประเทศไทยว่า สินเชื่อ SME ในไตรมาส 1/2568 หดตัวแรง และธนาคารพาณิชย์เข้มงวดการพิจารณา โดยเฉพาะกลุ่มที่มีความเสี่ยงเครดิตสูง ในบริบทแบบนี้ การทำให้ธนาคารเห็นว่า “เงินกู้ก้อนนี้ถูกประเภท ถูกจังหวะ และถูกแผน” จึงกลายเป็นแต้มต่อสำคัญของการยื่น สินเชื่อธุรกิจ sme ในปี 2569
บทความนี้ตั้งใจขยาย “หัวข้อเดียวเท่านั้น” คือ
3) ใช้เงินกู้ให้ถูกประเภท เพิ่มโอกาสผ่าน
เพื่อให้เป็นบทความ Backlink ที่ชวนคุณไปอ่านบทความหลักต่อท้าย (ซึ่งสรุปภาพรวมกรณีเครดิตสะดุดไว้ละเอียด)
ทำไม “เลือกสินเชื่อให้ถูกประเภท” ถึงทำให้ธนาคารอนุมัติง่ายขึ้น
ในทางปฏิบัติ ธนาคารไม่ได้ดูแค่ว่า “อยากได้วงเงินเท่าไร” แต่ดูว่า วงเงินนั้นถูกออกแบบให้เข้ากับธรรมชาติธุรกิจหรือไม่ เพราะถ้าโครงสร้างสินเชื่อผิด ต่อให้ยอดขายดี ธนาคารก็จะเห็นสัญญาณเสี่ยง เช่น เงินตึงทุกเดือน เบิกเต็มวงเงินยาว ๆ หรือค่างวดหนักเกินกว่ารอบเงินสดจะรับไหว ซึ่งบทความหลักของ Easycashflows สรุปไว้ชัดว่า “จับคู่ให้ถูก: ลงทุน = Term / หมุนเวียน = OD” เป็นหนึ่งในตัวแปรที่ทำให้โอกาสผ่านดีขึ้นอย่างเห็นได้จริง
ดิฉันมักใช้ “คำถาม 3 ข้อ” เพื่อคัดประเภทสินเชื่อก่อนคุยเรื่องวงเงิน (และเป็นคำถามที่ธนาคารคิดเหมือนกัน เพียงแต่เขาอาจไม่พูดตรง ๆ)
-
เงินก้อนนี้ใช้เพื่อ ค่าใช้จ่ายรายวัน หรือ ลงทุนก้อนใหญ่?
-
เงินจะกลับมาเป็นเงินสดใน กี่วัน/กี่เดือน? (รอบเงินสด)
-
คุณมีหลักฐานรายได้แบบไหน: statement, POS, invoice, สัญญา/PO?
ตอบ 3 ข้อนี้ได้ โครงสร้างสินเชื่อจะ “เข้าที่” และการยื่นก็จะมีตรรกะที่ธนาคารอ่านแล้วเชื่อมากขึ้น
ประเภทสินเชื่อที่มัก “ใช้ให้ถูกงาน” แล้วผ่านง่ายขึ้น (พร้อมเหตุผลเชิงธนาคาร)
ถ้าธุรกิจของคุณต้องจ่ายของ จ่ายค่าแรง จ่ายค่าน้ำไฟ หรือมีช่วงที่รายรับเข้าช้ากว่ารายจ่าย การใช้วงเงินแบบเบิก–โปะได้ จะเหมาะที่สุด ธนาคารเองนิยามวงเงิน OD ไว้ชัดว่าเป็นวงเงินเบิกเกินบัญชีเพื่อเป็นเงินทุนหมุนเวียน ชำระดอกเบี้ยตามยอดใช้จริง และสามารถชำระคืนบางส่วนหรือทั้งหมดได้
หลักคิดที่ทำให้ OD ดู “ปลอดภัยในสายตาธนาคาร”
-
ใช้ OD เพื่อ “หมุน” ไม่ใช่ “ลงทุนยาว” (เพราะลงทุนยาวทำให้ยอดคงค้างสูงต่อเนื่อง)
-
วางเพดาน OD ให้สัมพันธ์กับค่าใช้จ่ายคงที่/รอบจ่ายจริง ไม่ใช่ตั้งจาก “อยากได้เผื่อ ๆ”
-
คุมการใช้วงเงินไม่ให้ “เต็มเพดานยาว” เพราะธนาคารมองเป็นสัญญาณตึงมือ (บทความหลักแนะนำแนวทางคุม OD เฉลี่ยไม่เกินช่วงหนึ่งของเพดานเพื่อให้ภาพวินัยการเงินดีขึ้น)
สรุปสั้น ๆ: ถ้าคุณยื่น สินเชื่อเพื่อธุรกิจขนาดเล็ก แล้วขอเป็น OD แต่บอกว่าจะเอาไปรีโนเวท/ซื้อเครื่องจักร ธนาคารจะเริ่มไม่มั่นใจทันที เพราะ “ประเภทไม่ตรงวัตถุประสงค์” และแปลว่าคุณอาจใช้เงินไม่เข้ารอบธุรกิจ
2) ลงทุนก้อนใหญ่ คืนทุนหลายเดือน–หลายปี: เลือก Term Loan/สินเชื่อระยะยาว
เงินลงทุนที่มี “อายุการใช้งาน” (อุปกรณ์ เครื่องจักร ระบบหน้าร้าน ปรับปรุงสถานที่) ควรใช้สินเชื่อผ่อนเป็นงวด เพราะมันทำให้ค่างวด “กระจายตามอายุประโยชน์ของสินทรัพย์” และทำให้กระแสเงินสดไม่ถูกดูดในระยะสั้น
ธนาคารเองอธิบายสินเชื่อระยะยาวว่าเป็นสินเชื่อเพื่อการลงทุนในกิจการหรือสินทรัพย์ถาวร โดยกำหนดระยะเวลาชำระคืนและจำนวนเงินชำระคืนชัดเจน
ทำไมการเลือก Term ให้ถูกจังหวะถึงเพิ่มโอกาสผ่าน?
เพราะธนาคารจะเห็นว่า (1) คุณแยก “เงินลงทุน” ออกจาก “เงินหมุน” และ (2) ค่างวดถูกออกแบบให้ไม่ทับกับช่วงที่ธุรกิจต้องใช้เงินหมุนรายวัน—ซึ่งบทความหลักชี้ว่า เมื่อแยก Term กับ OD ถูกต้อง ภาพความสามารถจ่ายจะดีขึ้นเร็วและช่วยให้ผ่านง่ายขึ้น
3) ธุรกิจมีใบแจ้งหนี้/เครดิตเทอม: Factoring ช่วยเปลี่ยน “ลูกหนี้” ให้เป็น “เงินสด”
หลายกิจการไม่ได้ขาด “ยอดขาย” แต่ขาด “เงินสดระหว่างรอชำระ” ถ้าคุณขายให้ลูกค้ารายใหญ่ มีเครดิตเทอม 30–120 วัน การเลือกใช้ factoring จะถูกจริตกว่าสินเชื่อเงินก้อน เพราะสินเชื่อประเภทนี้ผูกกับเอกสารการค้าและรอบรับเงินจริง
ธนาคารกสิกรอธิบายว่า Factoring คือสินเชื่อระยะสั้นที่เกิดจากการรับซื้อลูกหนี้การค้าหลังส่งมอบสินค้า/บริการแล้ว และ LH Bank อธิบายแนวทางคล้ายกันว่าเป็นการแปลงลูกหนี้การค้าให้เป็นเงินสด โดยจ่ายเงินล่วงหน้าประมาณ 80–90% ของมูลค่าใบแจ้งหนี้ทันทีเพื่อเพิ่มเงินทุนหมุนเวียน
จุดที่ธนาคารชอบของ Factoring คือ “เงินกู้ผูกกับรายได้ที่เกิดขึ้นแล้ว” ไม่ใช่คาดการณ์ล้วน ๆ ดังนั้นในบางเคส Factoring ทำให้การขอ แหล่งเงินทุนไม่มีหลักทรัพย์ ดูมีเหตุผลและปลอดภัยกว่าเงินกู้ก้อนทั่วไป (เพราะมีเอกสารรองรับกระแสเงินสดขาเข้า)
4) ไม่มีหลักทรัพย์ แต่ต้องการเพิ่มโอกาสอนุมัติ: ใช้ “บสย.ค้ำ” เป็นเครื่องมือจัดความเสี่ยง
ถ้าคุณต้องการ สินเชื่อธุรกิจsmeไม่มีหลักทรัพย์ค้ำประกัน แต่ธนาคารยังกังวลเรื่องความเสี่ยง การใช้โครงการค้ำประกันของ บสย. เป็นตัวช่วย “แชร์ความเสี่ยง” ที่พบได้บ่อย และระบบก็เดินหน้าเครื่องมือด้านนี้มากขึ้นในช่วงหลัง
บสย. ระบุรายละเอียดโครงการ PGS 11 (บสย. SMEs ยั่งยืน) รวมถึงโครงสร้างค่าธรรมเนียมค้ำประกันเฉลี่ยไม่เกินอัตราหนึ่งต่อปี และค่าดำเนินการออกหนังสือค้ำประกัน ขณะเดียวกัน ธปท. ก็ประกาศโครงการ SMEs Credit Boost เพื่อเสริมกลไกค้ำประกันและเพิ่มการเข้าถึงสินเชื่อ SME
มุมมองเชิงวิเคราะห์:
การค้ำประกันช่วย “เปิดประตู” แต่ไม่ได้ทำให้สินเชื่อถูกลงโดยอัตโนมัติ คุณต้องเทียบให้คุ้มเสมอว่า “กำไร/เงินสดที่เพิ่มจากวงเงิน” มากพอที่จะครอบ “ค่าธรรมเนียมค้ำ + ภาระดอกเบี้ย” หรือไม่ (ถ้าคุ้ม ธนาคารก็มีเหตุผลจะอนุมัติมากขึ้น)
5) กรณีต้องการความเร็วมาก: สินเชื่อเงินด่วน/แพลตฟอร์มออนไลน์ ต้องใช้แบบ “คุมเกม”
คำว่า สินเชื่อเงินด่วน มักพาไปสู่ตัวเลือกที่อนุมัติไว แต่อัตราดอกเบี้ย/ค่าธรรมเนียมและเงื่อนไขมักเข้มกว่า “วงเงินธนาคารปกติ” สิ่งสำคัญคืออย่าใช้เครื่องมือเร็วไปแก้ปัญหาระยะยาว
หลักคิดนี้สอดคล้องกับบทความหลักที่เตือนว่า “ห้ามเอาวงเงินหมุนเวียนไปลงทุนยาว” เพราะทำให้ยอดคงค้างสูง ดอกเบี้ยบาน และภาพความสามารถชำระหนี้แย่ลง
ดังนั้น ถ้าจำเป็นต้องใช้สินเชื่อที่เร็ว ให้กำหนด “แผนปิดจบ” ตั้งแต่วันแรก เช่น ใช้เพื่อสะพานเงินสด 15–45 วัน แล้วปิดด้วยรายรับก้อนที่จะเข้ามา ไม่ใช่ปล่อยให้กลายเป็นหนี้ประจำ
เช็กลิสต์สั้น ๆ ก่อนยื่น: ทำให้ธนาคาร “เห็นภาพว่าใช้เงินถูกประเภท” ภายใน 5 นาที
เพื่อให้การยื่น สินเชื่อธุรกิจ sme ดูเป็นมืออาชีพ (และเพิ่มโอกาสผ่านโดยไม่ต้องมีหลักทรัพย์) ดิฉันแนะนำให้สรุป 1 หน้าไว้เสมอ:
-
วัตถุประสงค์ชัด: “หมุนเวียน/ลงทุน/รอเครดิตเทอม” (เลือก 1 เป็นหลัก)
-
เลือกประเภทให้ตรง: OD สำหรับหมุน, Term สำหรับลงทุน, Factoring สำหรับ invoice, บสย.ค้ำเพื่อเสริมความมั่นใจ
-
กำหนดรอบเงินสด: เงินออกวันไหน เงินเข้าวันไหน (ยิ่งอธิบายได้ ธนาคารยิ่งเชื่อ)
-
แสดงหลักฐานรองรับ: statement / รายงานยอดขาย / invoice / สัญญา (ตามประเภทที่เลือก)
ในสภาพแวดล้อมที่สินเชื่อ SME ถูกคุมเข้มและภาพรวมสินเชื่อหดตัว การทำให้ “ประเภทเงินกู้ถูกงาน” คือการลดความเสี่ยงในสายตาธนาคารแบบที่วัดได้จริง
บทความนี้ตั้งใจเจาะเฉพาะหัวข้อ “ใช้เงินกู้ให้ถูกประเภท เพิ่มโอกาสผ่าน” และขยายให้เห็นตรรกะที่ธนาคารใช้ตัดสินใจ หากคุณต้องการภาพรวมที่ครบกว่า—โดยเฉพาะแนวทางสำหรับคนที่สนใจ สินเชื่อธุรกิจsmeไม่มีหลักทรัพย์ค้ำประกัน และมีประวัติเครดิตสะดุดว่าควรเตรียมอะไรบ้าง—แนะนำให้อ่านบทความหลักต่อที่นี่ค่ะ: สินเชื่อsmeกรณีติดบูโร
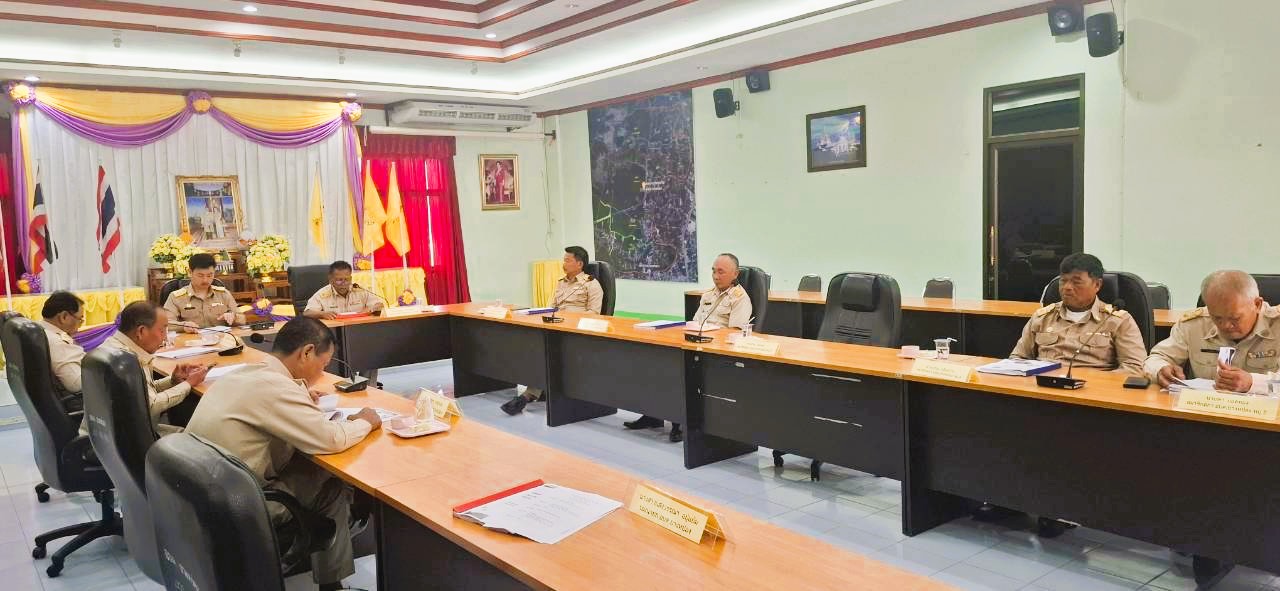 การประชุมสภาองค์การบริหารส่วนตำบลยางหย่อง สมัยวิสามัญ สมัยที่ 1 ประจำปี 2569
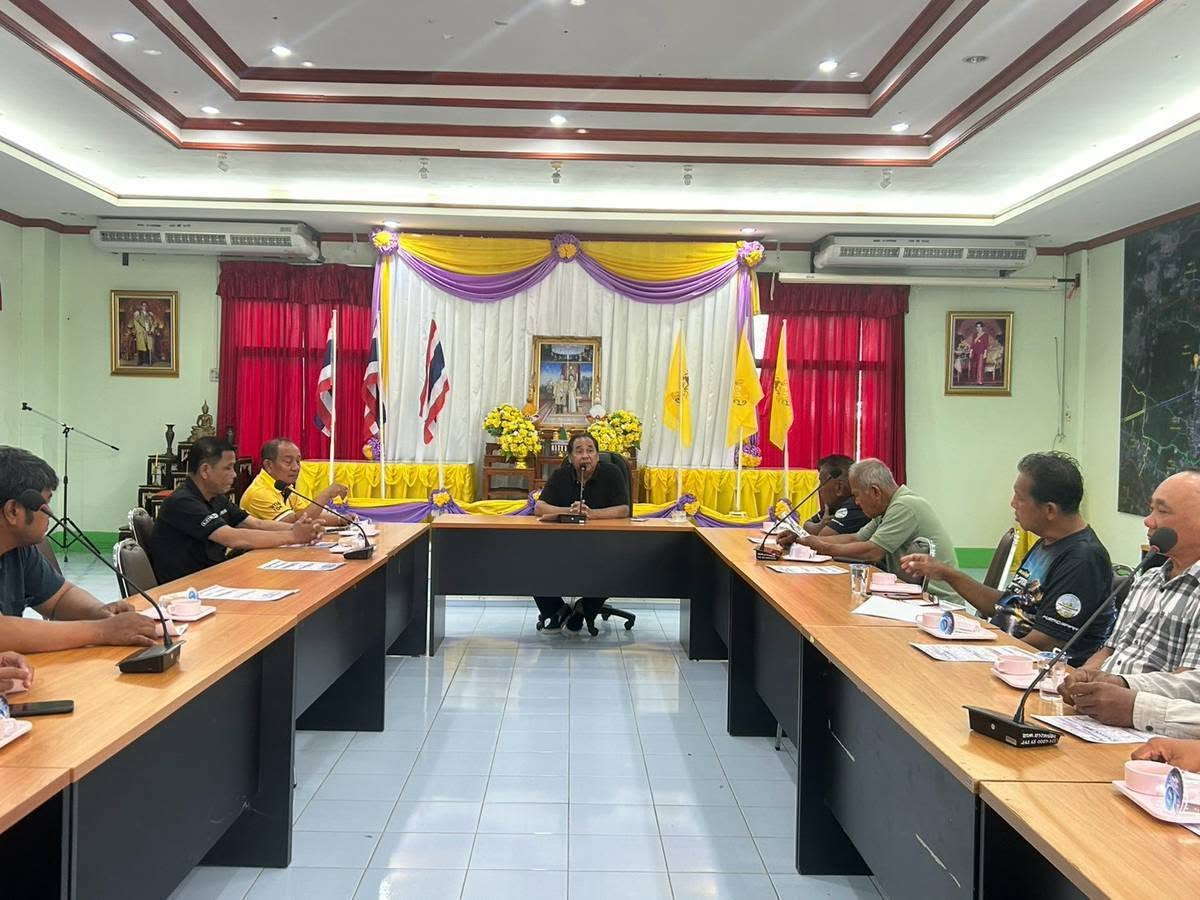 นายวิทยา เทพอยู่ นายก อบต.ยางหย่อง ร่วมประชุมกับคณะผู้บริหาร สมาชิกสภาฯ และหัวหน้าส่วนพร้อมด้วยกำนันผู้ใหญ่บ้านและผู้ช่วย ผู้ใหญ่บ้านเพื่อเตรียมความพร้อมในการรับมือภัยน้ำท่วมในพื้นที่ตำบลยางหย่องตามแนวทางของจังหวัดเพชรบุรี
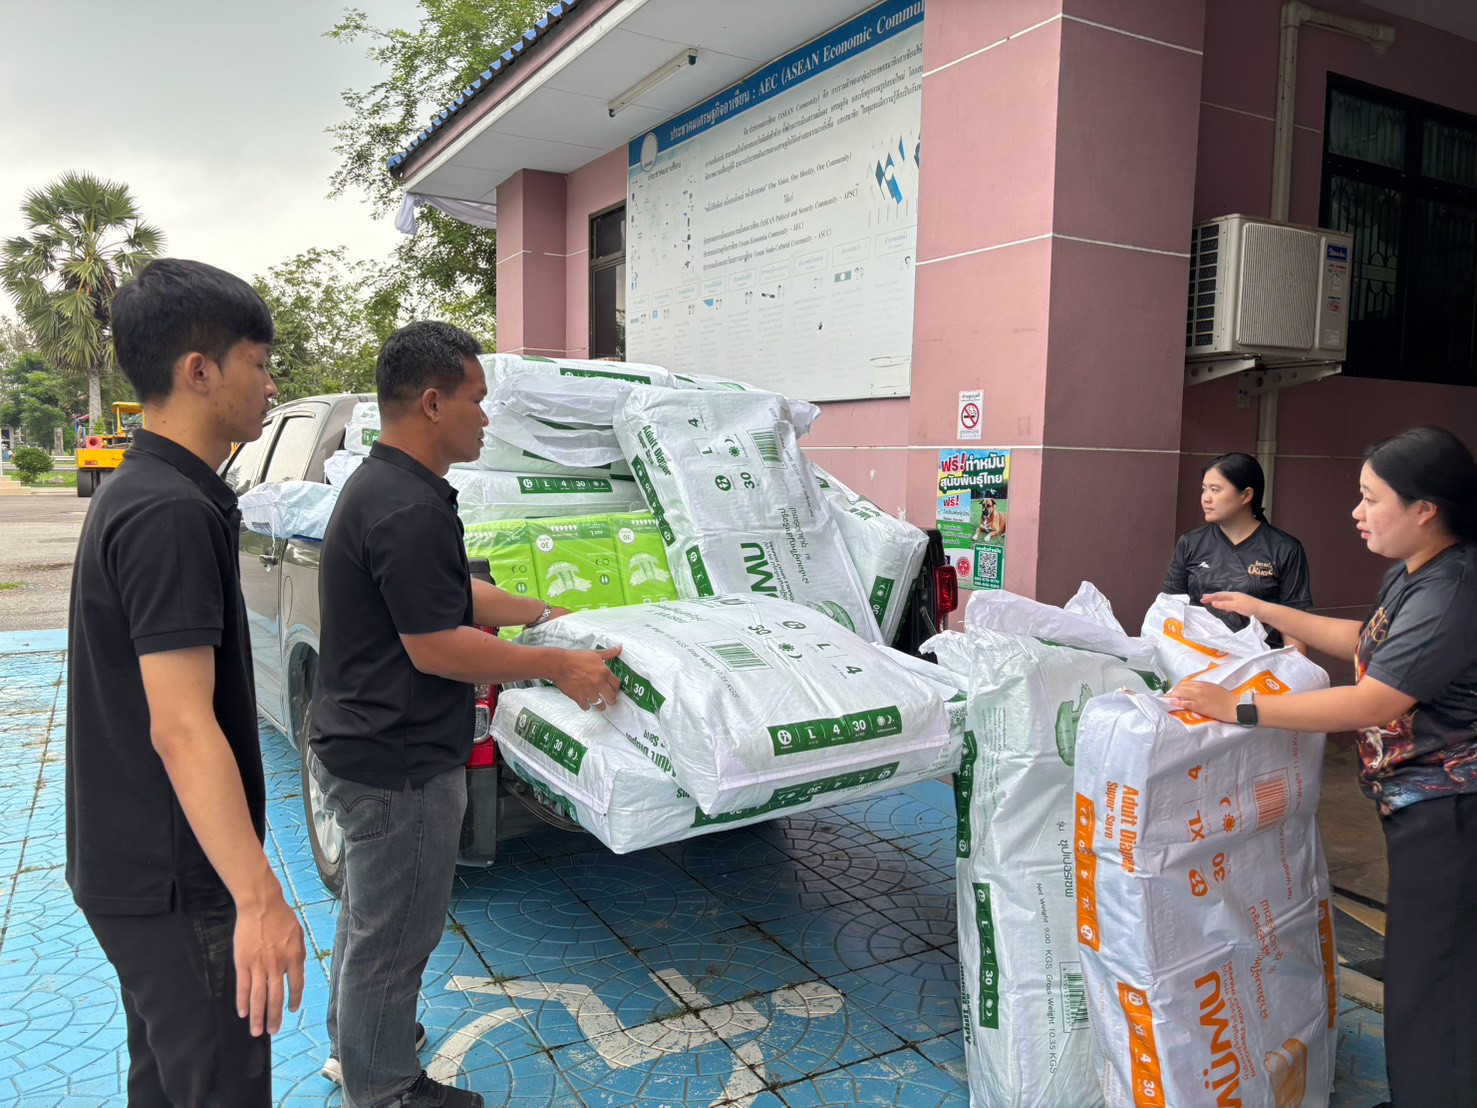 โครงการสนับสนุนผ้าอ้อมผู้ใหญ่สำหรับบุคคลที่มีภาวะพึ่งพิงและบุคคลที่มีภาวะปัญหาการกลั้นปัสสาวะหรืออุจจาระไม่ได้" ประจำปี พ.ศ. 2569 ให้แก่กลุ่มเป้าหมาย พร้อมแนะนำวิธีการดูแลสุขอนามัยเบื้องต้น
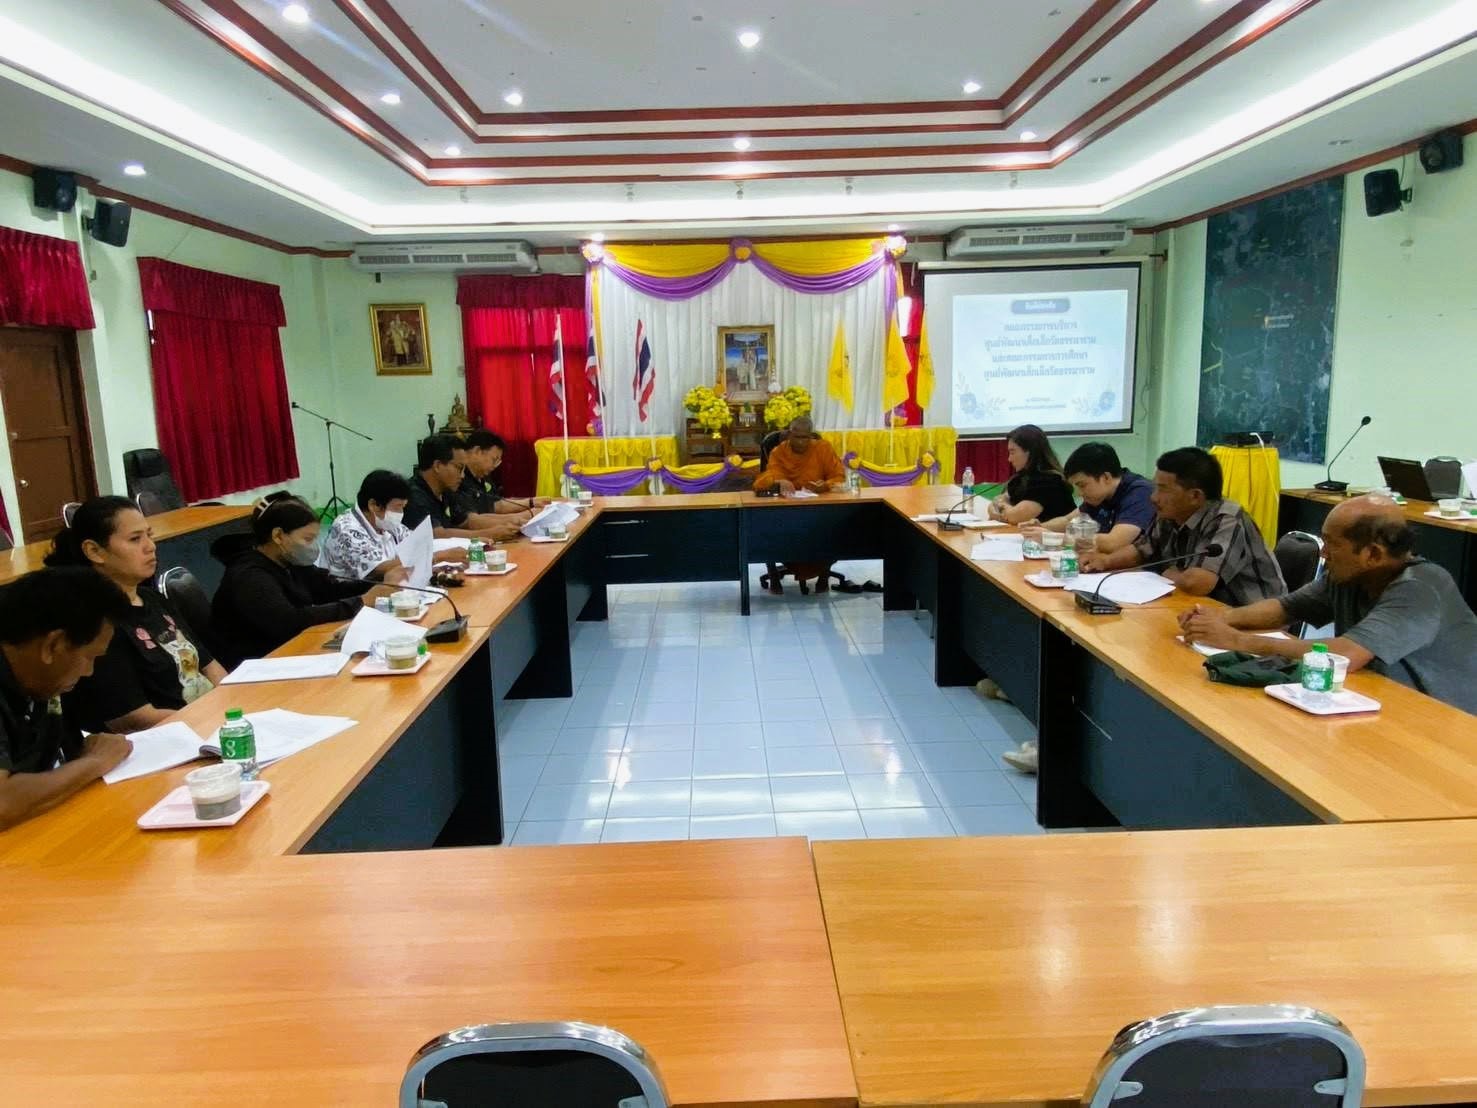 การประชุมคณะกรรมการบริหารศูนย์พัฒนาเด็กเล็กวัดธรรมารามและคณะกรรมการการศึกษาศูนย์พัฒนาเด็กเล็กวัดธรรมาราม ครั้งที่ 2/2569
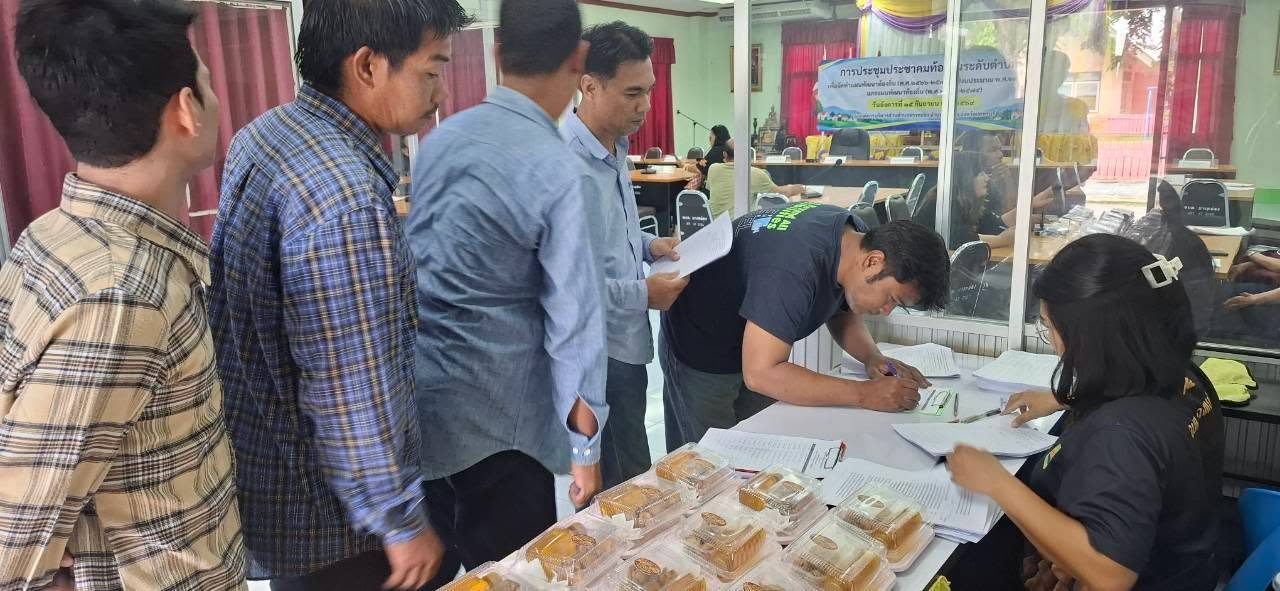 การประชุมประชาคมท้องถิ่นระดับตำบลเพื่อจัดทำแผนพัฒนาท้องถิ่น (พ.ศ 2566-2570) (ปีงบประมาณพ.ศ 2570) และแผนพัฒนาท้องถิ่น (พ.ศ 2571 ถึงพ.ศ 2575 ) ณ องค์การบริหารส่วนตำบลยางหย่อง อำเภอท่ายาง จังหวัดเพชรบุรี



 Thai Baht Calculator